Boevenstreken van de landsadvocaat: Ontkennen dat aanpakken facilitator doel was
In een rechtszaak aangespannen door een gastouderbureau tegen de Staat der Nederlanden stelt de landsadvocaat dat er geen sprake van was om het gastouderbureau aan te pakken. Uit documenten vrijgegeven na een verzoek op basis van de Wet Openbaarheid van bestuur (WOB) blijkt dat het doel van de fiscus wel degelijk het aanpakken van gastouderbureaus was.
Het gastouderbureau uit Eindhoven werd in 2014 verdacht door de fiscus van het faciliteren van fraude op gebied van de kinderopvangtoeslag. Bij alle bij dit bureau aangesloten vraagouders (ouders die hun kinderen laten opvangen bij gastouders waarbij het gastouderbureau bemiddelt) werd zonder enig bewijs de kinderopvangtoeslag gestopt.
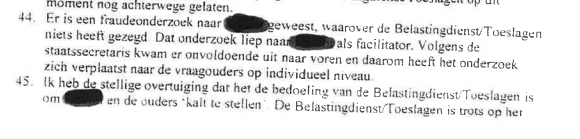
Uit het proces verbaal van de zitting bij de Rechtbank Den Haag (13 november 2018) stelt de advocaat van het gastouderbureau dat er een fraudeonderzoek is geweest naar het gastouderbureau. De advocaat zegt vervolgens tegen de rechter “ik heb de stellige overtuiging van het de bedoeling van de Belastingdienst/Toeslagen is om <gastouderbureau> en de ouders ‘kalt te stellen’.
De landsadvocaat ontkent het kaltstellen in zijn verweer. Hij zegt onder meer het volgende tijdens de zitting.
Er is geen sprake geweest van een acties om <gastouderbureau> lam te leggen maar het was een actie tegen de vraagouders vanwege twijfel aan de rechtmatigheid van de ontvangen toeslag. …..
Het gaat er niet om dat <gastouderbureau> “kaltgestellt” moest worden. ….
Op grond van artikel 38 AWIR heeft Belastingdienst/Toeslagen het recht om de administratie van het gastouderbureau te toetsen maar er was geen sprake van een fraudeonderzoek. Het ging om een toezichtsonderzoek.
Uit WOB blijkt wel degelijk sprake van aanpakken van facilitators
Uit de stukken die zijn vrijgegeven na een Wob-verzoek van RTL Nieuws en Trouw blijkt echt wel degelijk dat het doel van de fiscus het aanpakken van gastouderbureau’s was. Niet voor niets heette het team van de fiscus dat onderzoek deed naar fraude Combiteam Aanpak Facilitators (CAF). Een facilitator is een organisatie of persoon die meerdere mensen helpt bij frauderen.
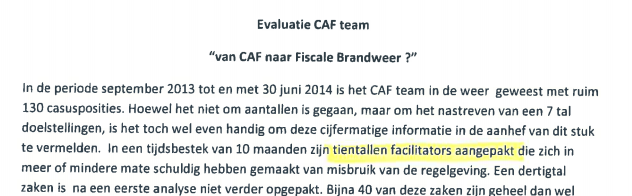
In een rapport van de Belastingdienst gericht aan het MT Fraudebestrijding van datum 7 juli 2017 schrijft men “in een tijdsbestek van 10 maanden zijn tientallen facilitators aangepakt”
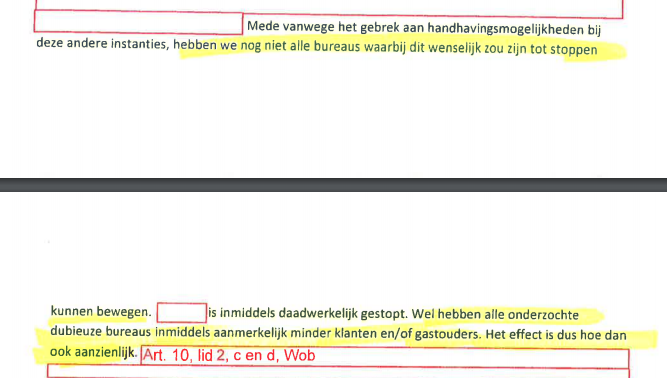
In hetzelfde document is te lezen “hebben we nog niet alle bureau’s waarbij dit wenselijk zou zijn tot stoppen kunnen bewegen. Wel hebben alle onderzochte dubieuze bureau’s inmiddels aanmerkelijk minder klanten en/of gastouders. Het effect is dus hoe dan ook aanzienlijk. ”
De toenmalige algemeen directeur Belastingen & Toeslagen Hans Blokpoel heeft letterlijk gesteld “CAF blijft belangrijk in het opzoeken van de randen. CAF heeft betrekking op aanpak van facilitators en de gevolgen daarvan. ”
In bijlage 1.10 staat bijvoorbeeld dat “maar had CAF verder geen mogelijkheid om de facilitator zelf nader aan te pakken”
In bijlage 1.9 op pagina is te lezen “dit bedrijf is geknipt en geschoren in ernstig verkleinde vorm in een hele andere gemeente doorgestart onder een andere naam en onder een ander (nieuw) LRK nummer. Vanuit B/Toeslagen is vrij lang druk gezet op de nieuwe gemeente teneinde te bewerkstellingen dat dit bedrijf uit het LRL register verwijderd zou worden.”
Zo zijn er nog veel meer voorbeelden waaruit keihard duidelijk wordt dat de fiscus wel degelijk als doel had om gastouderbureau’s en kinderopvangorganisaties die de fiscus verdacht vond te laten stoppen.
Menno Snel is zelfs nadat al lang duidelijk moet zijn hoe de Belastingdienst tekeer ging niet overtuigd. De Tweede Kamer Commissie Financien vroeg op 22 november aan staatssecretaris Menno Snel hoe het zit met dat kaltstellen.
De Landsadvocaat beweerde op 13 november 2018: “Het gaat er niet om dat Dadim kaltgestellt
moest worden.” Klopt deze bewering, aangezien in de Wob-stukken over CAF 11 staat dat dit juist
wel de bedoeling was? Heeft de Landsadvocaat dus de waarheid gesproken (geschreven) op dit
punt in de rechtbank of niet?
Het antwoord van Menno Snel op 29 november 2019 was
U vraagt naar een lopende civiele procedure. Zolang de procedure loopt, doe ik daarover geen
inhoudelijke mededelingen. Ik heb geen aanwijzingen dat bewust een onjuiste voorstelling van
zaken is gegeven
Die laatste zin geeft aan dat Snel nog steeds het handelen van de Belastingdienst en de landsadvocaat niet veroordeeld. Zo stopte Snel de loonbeslag niet. Juristen in dienst van de fiscus brachten doelbewust voor de fiscus nadelige stukken niet in bij de rechtbank.
Snel spreekt steeds over een “voortschrijdend inzicht”. Hiermee heeft hij toegegeven dat hij bepaalde zaken, om wat voor reden dan ook, anders is gaan bekijken. Het zou een teken van wijsheid moeten zijn die een volgende tunnelvisie zou moeten voorkomen. Door echter op deze cruciale vraag zo inhoudsloos te reageren lijkt het erop dat Snel nog steeds het handelen van de Belastingdienst en de landsadvocaat niet veroordeeld. Ook al is ook bij de rechtbank Den Haag de rechter duidelijk op een verkeerd spoor gebracht door de landsadvocaat door te ontkennen dat het ging om het aanpakken van het gastouderbureau.