Boevenstreken van de fiscus. Niet inbrengen van relevante telefoonnotities
Juristen in dienst van de fiscus lieten na om telefoonnoties in te brengen in rechtszaken aangespannen door gedupeerde ouders tegen de fiscus. Hierdoor werden rechters onvoldoende geïnformeerd over de vele keren dat clienten met de Belastingtelefoon hadden gebeld. De fiscus overtrad hiermee artikel 8:42 van de Algemene wet bestuursrecht (Awb). Zelfs na een uitspraak van de Hoge Raad ging de fiscus door met niet inbrengen van alle voor de zaak relevante stukken.
Begin 2018 blijkt de Belastingdienst telefoonnotities niet te hebben ingebracht in een zaak tegen de dienst aanspannen door de familie Kuipers bij de Raad van State. De juristen van de Belastingdienst die bij de rechtbank waren gaven desgevraagd aan dat ze niet over telefoonnotities beschikten. De advocaat van de vraagouder, Eva González Pérez, had echter deze notities wel in haar bezit. Ook in alle andere rechtszaken waar González Pérez optrad als advocaat bracht de fiscus ondanks uitdrukkelijk schriftelijk verzoek geen telefoonnotities in.
Dat de Belastingdienst telefoonnotities uitsluitend inbrengt als het in haar eigen voordeel is blijkt uit dit verslag van de Raad van State. In deze zaak bracht de fiscus plotsklaps wél telefoonnotities in!
Bij een andere rechtszaak vroeg advocaat González Pérez aan de jurist van de fiscus om de telefoonnotities. Die had de jurist niet in zijn dossier en verwees naar zijn collega. Deze collega reageerde niet op verzoeken van González Pérez om de telefoonnotities te verstrekken. Om de rechter een zo compleet mogelijk beeld van de zaak te geven verwerkte González Pérez de desbetreffende notities een voor een in haar pleitnota tijdens de zitting.
In maart 2018 kreeg de zaak Kuijpers aandacht van de media. Nieuwsuur bracht het verhaal. In reactie daarop zei de Belastingdienst dat de telefoonnotities puur interne notities waren die geen toegevoegde waarde zouden hebben om te bepalen of er recht was op kinderopvangtoeslag. Hetzelfde verweer werd eerder in de rechtbank gebruikt.
Dat is een bewust verkeerde voorstelling van zaken . Het achterhouden van stukken is een doodzonde in het bestuursrecht De telefoonnotities zijn wel degelijk relevant namelijk om aan te tonen dat op heel veel momenten burgers contact zochten met de fiscus omdat er geen antwoord kwam op bezwaren en omdat de fiscus maar niet aangaf dat alle gevraagde stukken waren ingeleverd .
Op 4 mei 2018 doet de Hoge Raad uitspraak in een zaak die gaat over kinderopvang. De rechter is van oordeel dat de fiscus wel alle stukken die relevant zijn moet inbrengen bij de rechtbank. Ook stukken die mogelijk nadelig zijn voor de positie van de fiscus.
CDA-kamerlid Pieter Omtzigt stelt op 6 augustus 2018 een aantal vragen aan staatssecretaris Menno Snel. Die gaan over de uitspraak van de Hoge Raad van 4 mei, over of een burger telefoonnotities mag opvragen volgens de AVG en of de fiscus telefoonnotities moet inbrengen.
Op 17 augustus geeft de Hoge Raad nog meer duidelijkheid over inbrengen van stukken.
Op 30 augustus geeft Menno Snel antwoord op de vragen van Omtzigt. Een van de antwoorden is “Alle op de zaak betrekking hebbende stukken, dus ook telefoonnotities die aan dit criterium voldoen, worden aan de bestuursrechter overlegd. ”
In september 2018 schrijft Trouw over een andere rechtszaak aangespannen door ouders tegen de fiscus. Daar had de fiscus wederom ondanks expliciet verzoek door de gemachtigde een stuk niet bij de rechter ingebracht. Uit het achtergehouden stuk blijkt dat de fiscus al in september 2014 wist dat het stopzetten van de toeslag onjuist was. “Burger heeft bankafschriften ingeleverd, hieruit blijkt dat er voor de maanden oktober 2013 tot en met juli 2014 kinderopvangkosten volledig zijn betaald”, zo is te lezen. De Belastingdienst besluit de toeslag toch stop te zetten, omdat er onregelmatigheden werden vermoed met een ander gastouderbureau waarvan de ouder eerder gebruik maakte, blijkt uit het document.
De fiscus bracht pas tijdens de zitting van deze zaak slechts 8 telefoonnotities in. Terwijl er minimaal 13 van dergelijke verslagen van telefonisch contact met de Belastingdienst in het bezit van de Belastingdienst waren. De zitting werd geschorst zodat de notities bestudeerd konden worden. In één van de achtergehouden telefoonnotities uit december 2014 staat expliciet dat er geen toeslag toegekend mag worden, ook als de ouder kan aantonen dat zij er recht op heeft.
De telefoonnotities zijn een belangrijk bewijs voor het feit dat gedupeerde burger heel veel contact hebben gehad met de Belastingdienst en geven aan dat men vele vragen had over de status van hun bezwaar en waarom men jarenlang niets hoorde op die bezwaren. Al die tijd hield de fiscus de burger aan het lijntje en in onwetendheid.
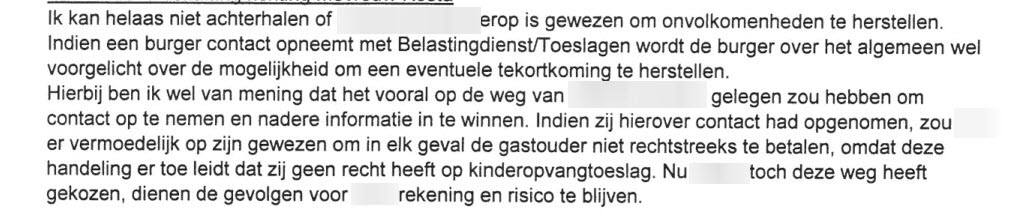
Onderstaand is een uitleg van de juristen van de Belastingdienst op vragen van de Raad van State in een zaak die speelde in oktober 2016. De jurist geeft in zijn antwoord aan dat de burger geen contact had opgenomen met de fiscus. Dat is niet de waarheid. Feit is dat deze burger juist heel veel contact heeft gehad met de fiscus.
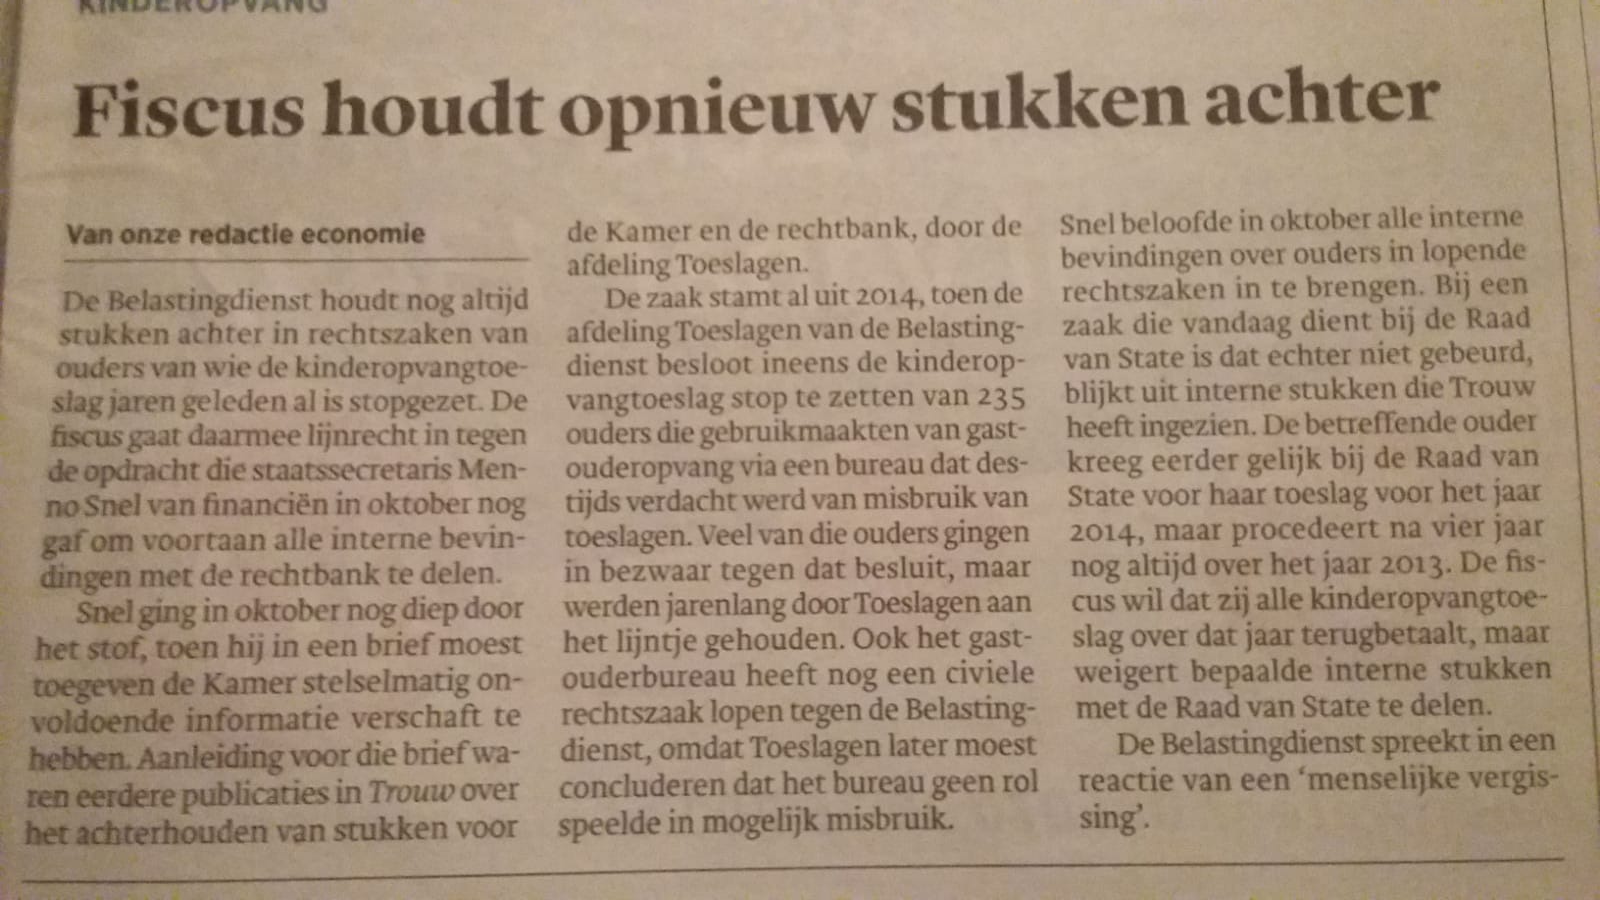
De Staatssecretaris kwam op 11 oktober 2018 met een brief waarin hij maatregelen aankondigde. Een van de maatregelen was dat de landsadvocaat zou zorgdragen voor een zo compleet mogelijk dossier. Deze zou toetsen en zorgdragen voor het ruimhartig verstrekken van stukken. De maanden daarna bleek dat ook na de inmenging van de Landsadvocaat dit niet gebeurde. Tijdens een rechtszaak in december 2018 bleek dat de landsadvocaat zelfs een ander bevindingendocument inbracht dan de oorspronkelijke. Dit is na verzoek om uitleg afgedaan als een “menselijke fout”. Diezelfde dag schreef Trouw hierover nog een artikel. Na opening van de zitting kreeg dit artikel aandacht van de rechter.
Conclusie
Duidelijk is dat de fiscus zich niet hield aan wetgeving en zich bewust was van het feit dat de toeslagen van ouders vaak ten onrechte werd gestopt. Desondanks zette de fiscus rechtszaken door tot zelfs de Raad van State. Daarbij hanteerde men niet het ‘equality of arms’ principe dat bepaald dat alle relevante stukken, ook als deze negatief zijn voor de positie van de fiscus, bij de rechter moet inbrengen.