Factcheck Frederik: de telefoonnotities waren wel belangrijk bij rechtszaken
In een serie van artikelen wordt aangetoond dat journalist Jesse Frederik van de Correspondent feitelijk onjuistheden, verkeerde conclusies of belangrijke feiten weglaat in zijn boek over de toeslagenaffaire. In dit artikel gaat het over de telefoonnotities. Deze waren volgens Frederik niet van belang om te worden ingebracht door de Belastingdienst bij rechtszaken. Het tegendeel is waar.
De Belastingdienst bracht in rechtszaken die gedupeerde ouders hadden gestart tegen de Belastingdienst geen telefoonnotities in. Dit zijn afdrukken uit het computersysteem van de Belastingtelefoon waarin onder meer staat hoe vaak een ouder had gebeld met de Belastingtelefoon en wat de vragen waren. Er staan ook instructies in voor de medewerker van de Belastingtelefoon over het dossier van de ouder.
Het recht op inzage in alle op de zaak betrekking hebbende stukken is een fundamenteel beginsel van procesrecht, waaronder het beginsel van equality of arms. Het geeft een belanghebbende – en in beroep ook de rechter – een compleet beeld van het geschil en biedt een belanghebbende de mogelijkheid om optimaal verweer te voeren. Equality of arms staat beschreven in Artikel 6 van het Europese Verdrag voor de rechten van de mens (EVRM).
In zijn boek schrijft Frederik dat het inbrengen van notities door de Belastingdienst niets toevoegt in de bewijsvoering of iemand wel of geen recht heeft op kinderopvangtoeslag. Ook hieruit blijkt dat Jesse Frederik feiten niet wil inzien. Daarmee volgt de auteur de woordvoeringslijn van de Belastingdienst. Deze reageerde in 2018 bij vragen waarom notities niet waren ingebracht dat “de telefoonnotities puur interne notities waren die geen toegevoegde waarde zouden hebben om te bepalen of er recht was op kinderopvangtoeslag. ”
Om drie redenen is het inbrengen van telefoonnotities wel ‘een op de zaak betrekking hebbend stuk’.
De allerbelangrijkste reden is dat de tekst in de noties aantoont dat de ouder onderdeel was van een fraude onderzoek. Echter ouders wisten dit niet. Het werd ze niet verteld. En de rechter mocht dus ook niet weten dat er een fraude onderzoek liep. Als iemand verdacht wordt van fraude heeft de verdachte bepaalde rechten.
Er stond letterlijk in de telefoonnotities: LET OP!! Burger niet melden dat er sprake was van rechtmatigheidsonderzoek ivm verhoogd toezicht. Burger dient in bezwaar te gaan om antwoord te krijgen op de klantvraag.
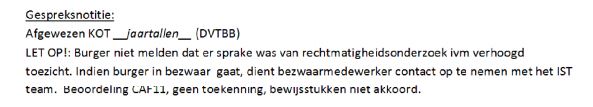
Ten tweede toont het aan dat ouders vaak hebben gebeld met de Belastingtelefoon met vragen over welke bewijzen ze moeten inleveren. Het geeft de rechter een beeld dat de Belastingdienst de gedupeerde ouder aan het lijntje houdt. Al die tijd krijgt de ouder geen toeslagen. Daar gaat uiteindelijk ook de rechtszaak om.
Daarnaast zijn de telefoonnotities een bewijs dat de Belastingdienst de ouders waarvan de toeslagen waren ingehouden bewust niet wilde vertellen welke bewijzen nog ontbraken. De Belastingdienst zou later verklaren dat wanneer men wel zou aangeven wat er nog mist mensen bewijzen zouden kunnen vervalsen.
Pieter Omtzigt stelde in 2018 Kamervragen over telefoonnotities. Het antwoord dat een gastouderbureau onderdeel van een fraude onderzoek was klopt niet. Bij Dadim bijvoorbeeld was er geen sprake van fraude. Men vond dat ouders rommelden. Later bleek daar niets van te kloppen.
Klopt het dat op 9 december 2014 bij de notitie staat: “LET OP!: Burger niet melden dat er sprake was van rechtsmatigheidsonderzoek ivm verhoogd toezicht. Bij bezwaar, klacht of andere afwijkende behandeling (waarbij sprake is van toekenning), dient de behandelaar contact op te nemen met het IST team via Toeslagen IST CAF_Postbus. Beoordeling CAF11, geen toekenning, bewijsstukken niet akkoord”?
Het antwoord was:
Ja. Deze notitie is een collegiale handreiking om de collega’s die belast zijn met de
(bezwaar)behandeling de context van deze bezwaren mee te geven. Het is geen vastgestelde
werkinstructie, maar interne communicatie op operationeel niveau. De handreiking is bedoeld om collega’s erop te attenderen dat een specifieke toezichtsactie rond deze aanvraag heeft
plaatsgevonden. Het toezicht is mede ingegeven door de mogelijke rol van het betrokken gastouderbureau als facilitator van misbruik. Het betrokken gastouderbureau mocht er op dat moment niet van op de hoogte raken dat er een toezichtsonderzoek naar zijn eventuele rol als facilitator liep, om het onderzoek niet te verstoren. Uiteraard dient elk bezwaar aan de hand van wet- en regelgeving beoordeeld te worden. Om te waarborgen dat dit op gelijke wijze gebeurt, is een team verantwoordelijk voor de coördinatie hiervan.
In het antwoord op de volgende vraag blijkt eens te meer dat Jesse Frederik werkelijk geen benul heeft wat hij schijft over de telefoonnotities.
7
Deelt u de mening dat deze notities gewoon aan de rechter voorgelegd hadden moeten worden en dat het aan de rechter (en dus niet aan de Belastingdienst) is om te bepalen of zij relevant zijn voor de zaak?
Antwoord
Ja. Zoals in het antwoord bij vraag 1 is aangegeven zal van geval tot geval moeten worden
beoordeeld of notities kwalificeren als op de zaak betrekking hebbende stukken ex artikel 8:42 van de Awb. Ik sta daarbij een ruimhartige verstrekking van stukken voor. Deze notities hadden naar mijn mening in de betreffende zaak aan de rechter moeten worden overgelegd