Business case Lelystad Airport bij 10.000 vluchten is realistisch
Lelystad Airport moet een overloopluchthaven voor Schiphol worden. De vraag is of dat nog nodig is nu er een maximum aantal vliegtuigbewegingen voor Schiphol in de wet gaat komen. De Tweede Kamer vroeg zich af of de luchthaven nog wel rendabel is met 10.000 vluchten per jaar. Eigenaar Schiphol Group liet een nieuwe business case opstellen. Die ziet er aannemlijk uit.
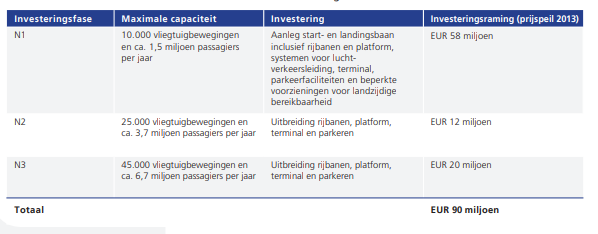
In het ondernemingsplan van Lelystad Airport dat in 2014 is opgesteld staat dat de kosten voor de investeringsfase N1 naar schatting 58 miljoen euro zouden bedragen. In hetzelfde plan zien we de jaarlijkse afschrijvingen. Voor de fase N1 is dat 3,1 miljoen per jaar. Dat geeft de indruk dat de termijn van afschrijving van terminal , platform etc. 20 jaar is. Dat is bijzonder weinig. In MKBA’s wordt gerekend met een afschrijving van 40 jaar. Uitsluitend de taxibanen zijn over het algemeen na 20 jaar afgeschreven. Zou in de business case een langere afschijvingtermijn zijn gekozen was het resultaat eerder positief dan nu wordt getoond.
Follow the Money en Omroep Flevoland deden onderzoek naar de kosten die verschillende partijen al hebben gemaakt vanwege Lelystad Airport. Onderstaand de belangrijkste infrastructuur kosten. In totaal komt FTM op €109.937.631 euro uit. Dat is oa met een reservering van bijna 10 miljoen voor brandweerauto’s. Die zit nog niet in onderstaand overzicht.
| € 31.900.000 | infrastructuur landzijde (landingsbaan, taxibaan, platform, parkeerterrein, toegangswegen, kabel |
| € 18.800.000 | terminalgebouw |
| € 10.500.000 | afbouw, inrichting terminal, security, bagagesysteem |
| € 14.000.000 | werving terrein en opstallen politie verkeers instituut 2014/2016 |
| € 15.500.000 | overige (onder andere de verhoging van de verkeerstoren voor de luchtverkeersleiding, projectkosten vanuit CLSK voor ontwikkeling van de naderingsverkeersleiding en opleiding van de verkeersleiders, projectkosten vanuit KNMI voor ontwikkeling van de meteorologische dienstverlening, aanschaf van de brandweervoertuigen en overname en verbouw van een bestaand pand voor de huisvesting voor de brandweer en de brandweervoertuigen) |
| TOTAAL € 90.700.000 |
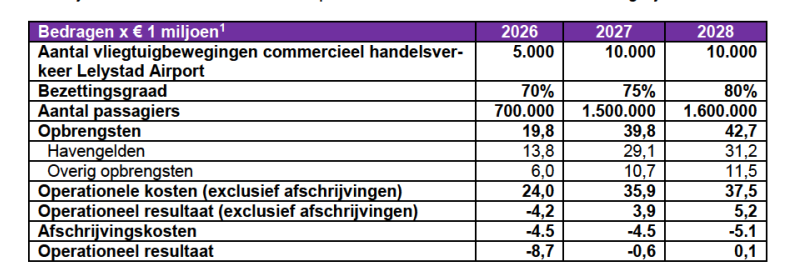
In de business case die eind 2024 aan de Tweede Kamer werd gestuurd is de afschrijving per jaar 4,5 miljoen euro. Dat past bij een afschrijftermijn van 20 jaar. Dan kom je op de 100 miljoen afschrijving voor de investering in infrastructuur.
Dan de bezettingsgraad. Transavia zal naar verwachting het grootste deel van de vluchten voor haar rekening nemen. De bezettingsgraad van Transavia was in 2023 bijna 90%. De bezettingsgraad voor Lelystad lijkt daarmee aan de lage kant. Verwacht mag worden dat passagiers Lelystad aantrekkelijker zullen vinden dan Schiphol vanwege lagere kosten voor parkeren en de korte tijd tussen parkeren en boarden van het toestel.
Oordeel: de bezettingsgraad is realistisch
Het aantal passagiers hangt af van het aantal uit te voeren vluchten, de capaciteit van de toestellen en de bezettingsgraad. Als wordt gerekend met dat alle vluchten met een B737-800 worden uitgevoerd met 189 stoelen, dan kom je uit met bezettingsgraad 75% op 1,4 miljoen passagiers. Tranavia is druk met vervangen van de B737 met de A321neo. Deze heeft 232 stoelen. Als 70% van de vluchten met de B737 en 30% van de vluchten met de A321neo worden uitgevoerd, en dat is nog aan de lage kant, kom je uit of 1,5 miljoen passagiers in 2027.
Oordeel: aantal passagiers is realistisch.
Dan de havengelden. Schiphol schrijft in de business case : ” In de herijkte resultaatberekening wordt uitgegaan van een havengeldtarief van circa € 36,- (prijspeil
2024) per vertrekkende passagier” . In de business case wordt blijkbaar uitgegaan dat er meer passagiers vertrekken dan er aankomen. Bij 350.000 vertrekkende passagiers kom je op 12,6 miljoen. De business base geeft 13,8 miljoen.
De inkomsten per passagier voor de havengelden zijn niet afwijkend van tarieven van andere luchthavens. Zo rekent Rotterdam-the Hague airport per vertrekkende passagier 38,69 euro.
De 36,- euro voor Lelystad is dus realistisch.
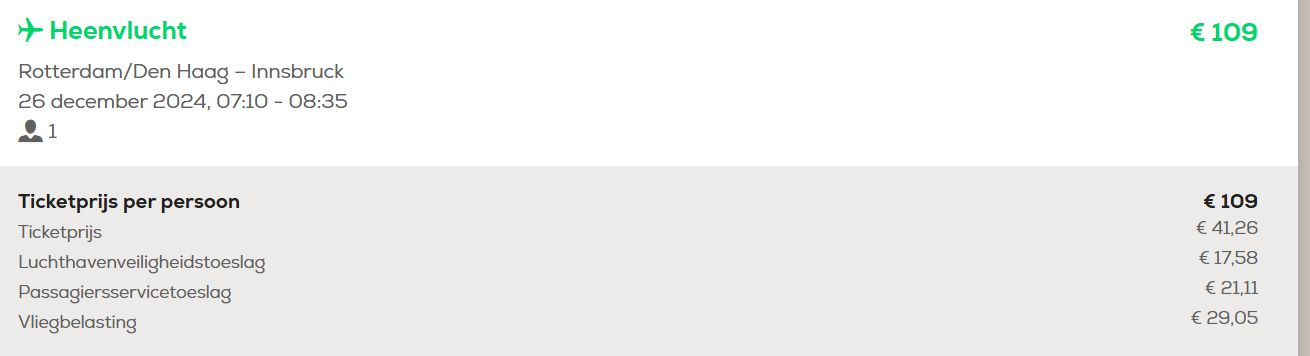
De overige opbrengsten zijn de opbrengsten van het parkeren op de luchthaven. Lelystad Airport heeft bij de terminal ongeveer 2.000 parkeerplaatsen. Rotterdam heeft er 2.500. In een MKBA werden de inkomsten uit parkeergelden voor RTHA geschat op 7,8 miljoen.
De 6 miljoen ‘ overige opbrengsten’ voor Lelystad is daarmee realistisch. Bij dat bedrag zitten ook de kosten die airlines betalen voor gebruik luchthaven en de inkomsten die horea en retail betaalt aan de luchthaven.
Onderstaand het screenshot van de business case uit 2014. Daarin zijn de inkomsten uit parkeren en concessies te zien.
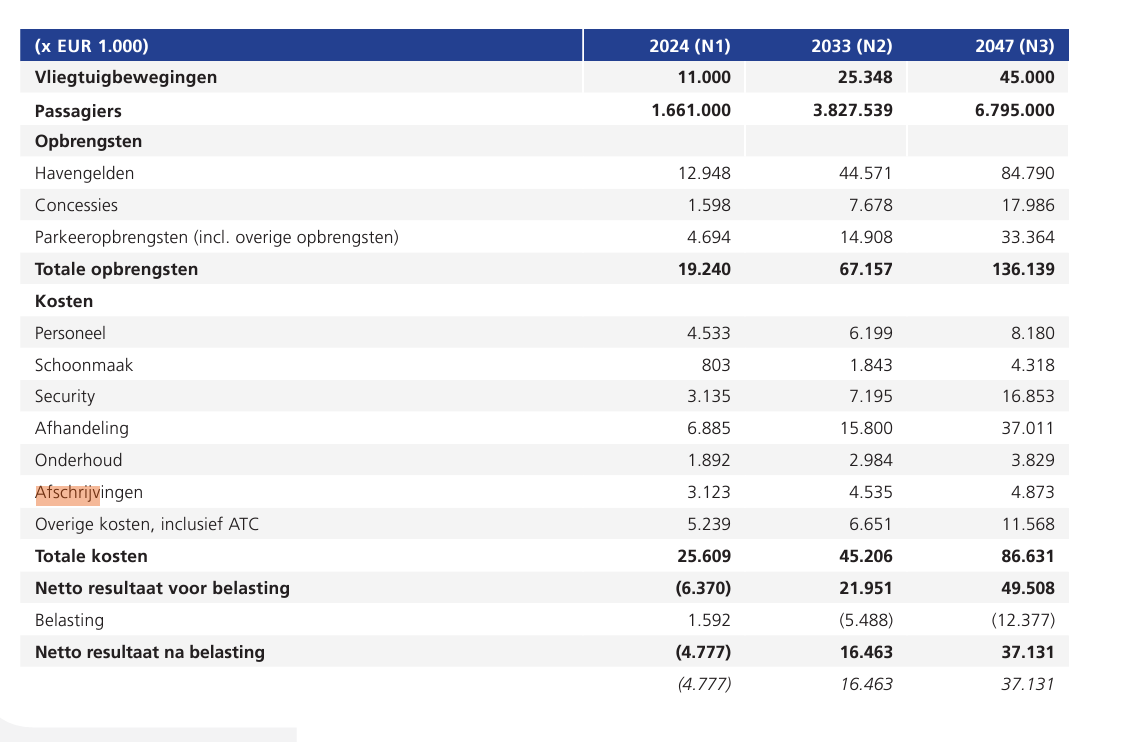
De operationele kosten zijn 24 miljoen per jaar bij 700.000 passagiers. Dat is 34 euro per passagier. Dat zakt naar 24 euro per passagiers bij 1.500.000 passagiers. Dat past bij de schatting in de MKBA ” Ruim baan voor Rotterdam’. Daar was de schatting 20 euro per passagier bij 2.200.000 passagiers in 2022.
Oordeel: de operationele kosten zijn realistisch